现在税务稽查越来越严,很多企业都担心被查。但你知道吗?有时候合同、发票、银行流水都摆在那儿,还是可能被认定为虚开。这到底是怎么回事呢?
有朋友就问了:为啥我们公司明明有合同、有发票,还有银行转账记录,最后还是被当成虚开发票了?
其实啊,税务部门盯上虚开发票,重点看的不是发票本身,而是背后的交易是否真实。
合同和走账都齐了,为啥还可能被认定为虚开?
税务认定“虚开”增值税发票,关键在于交易是否真实。合同和转账只是证明业务存在,但有没有货物流转才是核心。
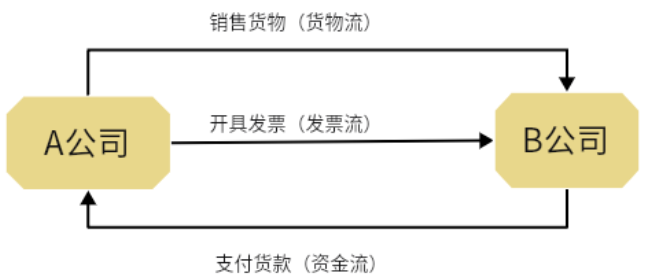
举个例子:A公司给B公司开了一张卖产品的增值税发票,双方也签了合同,B公司还有给A公司打款的记录。
情况一:A公司根本没进过货
这种情况下,就算B公司有发票,也可能被认定为虚开。为啥?因为少了“货物流”这个关键环节。除非B公司能拿出提货单、运费单、入库单等证据证明确实收到了货,否则这笔交易就不被认可。当然,如果B公司能证明交易真实,那A公司进货环节的问题就得查了。
情况二:A公司有货在库
只要能证明货物确实从A公司流向了B公司,这种情况就不会被认定为虚开。
税务稽查的“四流合一”标准
增值税发票真实性的关键,在于发票流、资金流、合同流、货物流四者一致。光有合同和款项往来,未必能逃过稽查。
要不被认定为虚开,必须同时满足这三点:
1. 纳税人确实收到了销售款项,或者有收款凭证;
2. 纳税人真的把货物卖给了对方,或者提供了应税服务;
3. 开具的发票内容与实际交易相符,且是纳税人合法开具的。
“四流一致”具体指啥?
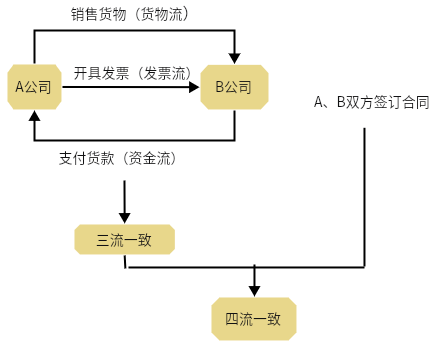
简单来说,就是发票、钱款、合同、货物这四方面都得对得上号。任何一项不匹配,都可能被盯上。
*只要四流不一致就是违规?*
“三流一致”这个说法,老板和会计们早就耳熟能详了,可“四流一致”这个新要求,好像就没那么容易被get到了。
什么是“三流一致”
“三流一致”说的就是发票流、资金流和货物流得对得上号。
合同和“四流一致”
现在合同在生意里越来越重要,税务查账的时候,合同也成了关键证据。所以,“四流一致”就来了,意思就是货物流、资金流、发票流、合同流得全部对得上。
*只要四流不一致就是违规?*
*看了前面的内容,是不是觉得只要四流不一致就肯定违规,就是虚开发票了?*
***其实没那么简单。现实中的情况千变万化,有些特殊情况得特别注意,比如:***
*B公司想买东西,但让总公司先帮忙垫付了200万的投标保证金和服务费,合同还是B公司签的,发票也开给了B公司。*
*这样一来,资金流就乱套了,这200万的增值税专用发票,B公司能抵扣吗?A公司是不是就开错了票?*
*当然不是!总公司在这里就是帮忙垫钱的,拿到的200万专票还是能抵扣的。***
***只要生意是真的,因为行业特点或者公司资金管理的规定,导致“付款方和收票方不一样”的,原则上还是能抵扣的,不过得提供相关证明,比如委托代垫协议、授权书这些。***
***特殊情况***
*有些总分公司一起交增值税的,合同流、资金流、发票流和业务流在某些情况下,也不是必须完全对得上。*
*1、金融机构*
*残疾人就业保障金是为了帮残疾人,那些没按规定安排残疾人就业的单位,得交这笔钱。*
 会员登录
 会员注册